国际米价持续走高,东南亚供应收紧,泰国洪水推涨出口报价,进口对国内市场的冲击正逐步减弱。但国内新米上市量快速增加,大米需求仍处淡季,稻谷有托市支撑,大米上涨乏力,“稻强米弱”格局短期难改。
国际米价持续上涨稻米进口继续萎缩
美国农业部(USDA)最新发布的全球粮食供需预测报告显示,2026/2027年度,全球稻米产量下调80万吨,至5.331亿吨,为3年来最低。加上近期东南亚新作稻谷收获逐渐结束,供应减少,叠加美元走弱,推动上周东南亚大米出口报价全面小幅上涨。
泰国因强降雨,出现300年不遇的洪水,导致装船作业延迟,加上淡季稻谷收获期接近尾声,一些出口商不得不额外采购大米,进一步推高泰国大米的出口报价。
10月16日,泰国大米出口FOB报价(5%破碎率,下同)489美元/吨,周环比上涨10美元/吨,较年初上涨84美元/吨;越南大米420美元/吨,周环比上涨3美元/吨,较年初上涨23美元/吨,主要因菲律宾将从11月起恢复从越南采购大米;印度大米386美元/吨,周环比上涨1美元/吨,较年初上涨33美元/吨,创下一年多来新高;巴基斯坦大米400美元/吨,周环比上涨2美元/吨,较年初上涨32美元/吨。
由于国际大米涨幅较大且保持高位走强态势,加上印度收紧碎米出口,我国9月份稻米进出口同比双双下降。
9月份我国进口稻米19万吨,环比增加1万吨,同比下降24.6%,已连续两个月进口量低于20万吨;进口单价3052元/吨,同比下降7.8%。
由于上半年我国稻米进口增长较快,前三季度我国稻米进口同比仍大幅增加。1月至9月我国累计进口稻米309万吨,同比增加34.5%;进口单价2945元/吨,同比下降13.5%。
9月份我国出口稻米16万吨,环比减少2万吨,同比下降16.7%;出口单价3011元/吨,同比下降11.4%。1月至9月我国累计出口稻米137万吨,同比增加37.9%,增幅略高于进口;出口单价3022元/吨,同比下降17.2%。
由于稻米进口大于出口,我国稻米仍保持净进口格局,净进口量同比增加。1月至9月,我国稻米净进口172万吨,同比增加68万吨。
随着8月份以来我国稻米进口持续放缓,进口对国内稻米市场的冲击也在减弱。
新米产量持续增加稻米需求继续低迷
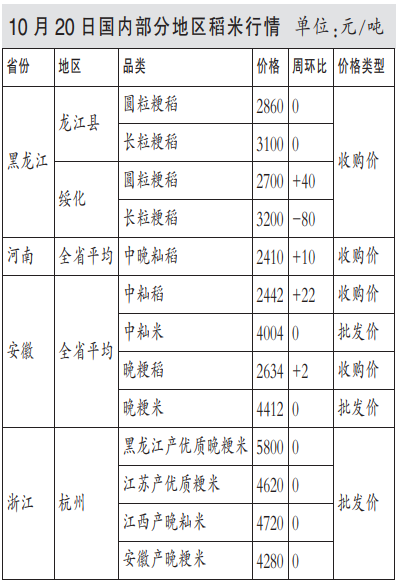
随着新稻收购旺季到来,新米供应量快速增加。得益于主产区启动最低收购价执行预案,稻谷市场有望率先企稳。而大米需求仍处于淡季,加上新米供应增加,预计短期内稻米市场仍将呈现“稻强米弱”格局。
当前,国内粳稻收购价格总体仍相对较高,随着批量上市节奏加快,预计短期存在下行可能。随着中晚籼稻主产区大范围启动托市收购,最低收购价对市场形成有力底部支撑,中晚籼稻市场有望率先企稳,短期走势可能强于粳稻。由于国内大米需求仍处淡季、新米供应持续增加,米价上涨仍较困难,预计“稻强米弱”格局短期难以改变。
 关闭视频
来源:粮油市场报
作者:郑红明
编辑:李偲